博物館は建設費だけでなく、開館後の運営費を予測する必要がある
博物館の新設・再整備では、建設費や展示整備費が計画上の大きな検討課題になります。しかし、施設が完成した後も、博物館を運営するための支出は続きます。職員の人件費に加え、展覧会や教育普及活動、収蔵資料の保存、空調・警備・清掃などの施設維持管理には、継続的な費用が発生します。
しかも、これらの費用は開館時の水準で固定されるわけではありません。職員配置や事業内容の見直し、物価・賃金の変動、設備の修繕・更新によって、将来の必要額は変わります。開館初年度の運営費だけを見積もっても、10年後、20年後にどの程度の費用が必要になるのか、施設整備案によって長期的な支出がどう異なるのかは十分に判断できません。
では、施設計画がまだ確定していない段階で、将来の運営費をどのように予測すればよいのでしょうか。本記事では、類似館の実績に基づく概算と、職員配置・事業活動・施設条件からの積算を取り上げます。さらに、物価や賃金の変動を考慮した中長期シミュレーションと予測の不確実性の評価を通じて、運営費の予測を施設整備案の検討にどのように活用できるのかを考えます。
1.博物館の運営費は何から構成されるのか
博物館の中長期運営費を予測するには、まず、どのような費用を推計対象とするのかを明確にする必要があります。一般に、博物館の運営には、職員の給与や福利厚生費などの人件費、展覧会・教育普及・調査研究などの事業活動費、清掃・警備・空調設備の保守などの施設管理費、組織運営に必要な一般管理費が発生します。
ただし、これらの費用が財務諸表上で同じ名称や範囲によって計上されているとは限りません。例えば、施設管理費が一般管理費に含まれる場合もあれば、特定の事業に関連する費用が別の科目に区分される場合もあります。そのため、費目の名称だけでなく、各科目に含まれる支出の内容を確認することが重要です。
実際の費用構成を確認するため、大阪市立自然史博物館の2024年度財務実績を見てみましょう。大阪市博物館機構の『令和6年度財務諸表』では、館別の事業費用と事業収益がセグメント情報として開示されています。
表1 大阪市立自然史博物館の費用構成(2024年度)
| 費用項目 | 金額 |
|---|---|
| 人件費 | 201,528,325円 |
| 展覧会経費 | 30,031,540円 |
| その他業務経費 | 28,261,356円 |
| 施設管理費 | 145,099,038円 |
| 一般事務費 | 8,225,116円 |
| 5費目合計 | 413,145,375円 |
出典:地方独立行政法人大阪市博物館機構『令和6年度財務諸表』18頁「開示すべきセグメント情報」に基づき作成。5費目合計は本記事独自の集計値です。
表1の5費目合計は、継続的な運営に関係する費用を把握するため、本記事で独自に集計した金額です。財務諸表上の独立した科目ではなく、同館の費用総額を示すものでもありません。また、施設管理費と一般事務費は、原資料では一般管理費の内訳として表示されています。
費用を整理する際には、会計上の費用と実際の現金支出も区別しなければなりません。例えば、減価償却費は固定資産の取得原価を使用期間に配分する会計上の費用であり、計上年度に同額の現金支出が発生するわけではありません。一方、設備の更新投資では実際に資金が必要になります。施設整備費についても、その会計処理と支出内容を確認し、通常の運営費との重複を避ける必要があります。
さらに、公立博物館では、自治体による直営、指定管理者による管理運営、地方独立行政法人による運営など、組織形態によって費用の計上方法や負担主体が異なります。大阪市博物館機構の財務諸表でも、管理部門の人件費などを含む法人共通費は各館に配賦されていません。したがって、表1の金額を自治体の実際の財政負担額として扱うことはできません。
このように、運営費の予測では、計算に先立って費用の対象範囲、会計上の区分、負担主体を整理する必要があります。これらの条件を明確にしておくことが、異なる博物館の費用を比較し、将来の運営費を検討するための基礎となります。
予算編成や実績管理を含む財務管理全体については、博物館の健全な財務管理とは何かで解説しています。
2.類似博物館の実績から運営費をどう推計するか
博物館の新設・再整備を検討する基本構想段階では、必要な職員数や事業活動、設備仕様などが十分に確定していない場合があります。そのため、計画施設の条件から運営費を詳細に積算することが難しく、既存の博物館の費用実績を参考に概算する方法が用いられます。これは類似館の実績によるベンチマーク推計です。
ベンチマーク推計では、施設規模や機能が類似する博物館を選び、その実績から費用単価を設定します。例えば、施設の維持管理費については、延床面積1㎡当たりの年間費用を利用して、計画施設の延床面積から概算できます。
年間維持管理費 = 延床面積 × 面積当たり年間維持管理費単価
実際の例として、山形県の新博物館基本構想に向けて実施された事業費シミュレーションを確認します。2025年3月の『新博物館基本構想基礎調査業務 関連調査報告書』では、三重県総合博物館の実績を参考に、延床面積1㎡当たり年間19,500円という維持管理費単価を設定しています。
この単価を用いて、諸機能を一体的に配置する「一体型」と、収蔵・研究機能の一部を分けて配置する「分散型」の費用が比較されています。
表2 山形県新博物館の維持管理費概算
| 項目 | 一体型 | 分散型 |
|---|---|---|
| 延床面積 | 12,625㎡ | 14,321㎡ |
| 維持管理費単価 | 19,500円/㎡・年 | 19,500円/㎡・年 |
| 年間維持管理費(面積×単価、再計算) | 246,187,500円 | 279,259,500円 |
| 年間維持管理費(報告書表示) | 246,188千円 | 279,260千円 |
| 年間運営費(報告書表示、概数) | 約5億1,900万円 | 約5億5,200万円 |
出典:乃村工藝社『新博物館基本構想基礎調査業務 関連調査報告書』(2025年、印刷55〜57頁)に基づき作成。維持管理費の円単位の再計算は本記事によります。
一体型の年間維持管理費は12,625㎡に19,500円を乗じた246,187,500円、分散型は279,259,500円です。差は年間33,072,000円となります。報告書に示された年間運営費には、維持管理費に加えて、人件費約2億300万円と活動費約7,000万円が含まれています。したがって、維持管理費の概算値を、博物館全体の運営費と混同してはいけません。
この方法の利点は、運営体制や設備仕様が確定していない段階でも、複数の施設整備案の費用規模を同じ単価のもとで比較できることです。ただし、面積当たりの維持管理費は、博物館によって異なる可能性があります。特に、収蔵資料の保存に必要な温湿度管理、空調設備の構成、建物の断熱性能、清掃・警備・設備保守の委託範囲などは、費用を左右する条件です。
比較対象を選定する際には、延床面積の近さだけではなく、施設の用途構成、収蔵環境の要求水準、設備の性能、外部委託の範囲を確認する必要があります。また、光熱水費などを含む費目の範囲や実績の価格時点を揃えなければ、面積当たり単価だけを比較しても適切な判断はできません。過去の実績を利用する場合には、価格変動による調整が必要か検討します。
山形県の例で採用された19,500円/㎡・年も、特定館の実績に基づいて設定された参考単価であり、日本の博物館に共通する標準単価ではありません。類似館の実績を使う方法は、基本構想段階の概算に役立ちますが、参考単価を適用できる条件を確認することが不可欠です。
3.人員配置・事業活動・施設条件から費用をどう積算するか
計画施設の運営条件を具体化できる段階では、必要な資源の数量と単価から費用を積み上げるボトムアップ方式を利用できます。人件費、事業活動費、施設管理費について、何をどれだけ必要とするのかを運営計画と対応させる方法です。
人件費では、学芸員、教育普及担当、施設管理担当、受付職員、事務職員などの職種と、担当業務、開館日数、勤務時間を整理して必要人員を設定します。人数の把握には、FTE(Full-Time Equivalent:常勤換算人員)が利用できます。例えば、常勤職員の半分の勤務時間で働く職員は0.5 FTEです。FTEは在籍人数そのものではなく、常勤換算した労働投入量を示します。
年間人件費 = Σ(職種別FTE × 1 FTE当たり職種別年間給与単価)+ 福利厚生費等の雇用主負担
具体例として、カナダのWindsor Museumの事業実現可能性調査を確認します。2012年の Windsor Museum: Museum Feasibility Development Study: Final Report では、既存の5.5 FTEに5.0 FTEの追加人員を設定し、開館時の人員を計10.5 FTEとする計画が示されています。追加人員には教育普及、予約・会員管理、受付・物販などの業務に対応する職員が含まれ、一部は非常勤勤務を想定しています。
表3 Windsor Museumの開館初年度人件費
| 費用項目 | 金額 |
|---|---|
| 給与・賃金合計 | 413,100 CAD |
| 福利厚生費(給与・賃金の20%) | 82,620 CAD |
| 総人件費 | 495,720 CAD |
出典:Lord Cultural Resources『Windsor Museum: Museum Feasibility Development Study: Final Report』(2012年、印刷129〜130頁)。
413,100 × (1+0.20) = 495,720 CAD
この計算結果は原報告書の開館初年度の人件費と一致します。ここで重要なのは、単に職員の頭数に平均給与を乗じるのではなく、職種、勤務形態、提供するサービスを結び付けて人件費を積算することです。ただし、報告書の給与水準は2012年のカナダにおける計画上の金額であり、現在の日本の博物館の給与単価として直接用いることはできません。
事業活動費も、活動量と単価に分けて整理できます。例えば、企画展を年間何回開催するか、どの程度の展示規模を想定するかを決め、製作・輸送・広報などの直接経費を積算します。教育普及活動についても、実施回数、教材費、外部講師への謝金などを個別に整理します。このとき職員給与を事業費にも含めて計上すると、人件費との二重計上が生じるため注意が必要です。
施設管理費では、清掃、警備、空調、設備保守などの業務範囲と契約条件を設定します。光熱水費を推計する場合は、エネルギー使用量と料金単価を区別し、収蔵環境の温湿度管理や設備の運転条件を確認することが重要です。収蔵庫の設備仕様や開館日数が変われば、必要な管理サービスの数量も変化します。
なお、Windsor Museumの報告書には、施設管理費の詳細積算表と収支総括表に一致しない金額があります。そのため、本記事で同報告書から数値を使用した計算例は、原典との算術的一致を確認できた開館初年度の人件費に限っています。
ボトムアップ方式では、博物館がどのような活動や運営体制を計画しているかを、必要な資源と費用に直接対応させられます。運営費の積算は、単に金額を決める作業ではなく、業務量と人員配置、活動内容、施設条件を具体化する作業でもあります。
4.二つの推計方法をどのように照合するか
類似館の実績に基づく概算と、運営計画に基づく詳細積算では、異なる金額が算定される場合があります。しかし、推計額に差があるからといって、一方が誤っているとは限りません。それぞれの計算が、どの費用をどの条件で捉えているかを確かめる必要があります。
まず、比較する費用の対象範囲を揃えます。類似館の維持管理費に光熱水費や設備保守費が含まれ、詳細積算では清掃・警備費だけを計上している場合、合計額を直接比較しても意味がありません。費目ごとに、含まれる項目、除外した項目、重複を点検します。
次に、価格時点を統一します。既存館の過去の費用と、計画施設の開館予定年度における費用とでは、単価の水準が異なる場合があります。さらに、開館日数や職員配置、展覧会の開催回数、収蔵環境の要求水準が違えば、提供するサービスも一致しません。
表4 二つの推計方法を照合する際の確認事項
| 確認事項 | 主な検証内容 |
|---|---|
| ① 費用の対象範囲 | 同じ経費を計上しているか。費用の欠落や二重計上はないか |
| ② 価格時点 | 同じ年度・価格水準に調整されているか |
| ③ 職員配置 | 職種、常勤換算人員、勤務形態、給与条件に違いはないか |
| ④ 事業活動の内容・水準 | 展覧会、教育普及、開館日数などの条件は比較可能か |
| ⑤ 施設規模・設備仕様 | 延床面積、収蔵環境、空調、保守条件は比較可能か |
| ⑥ 間接経費 | 法人共通費や管理部門の費用が適切に含まれているか |
費用計算に関する研究でも、方法によって捉える費用が異なる点が問題になります。医療サービスを対象とする研究では、組織全体の費用を配賦するトップダウン費用計算と、資源投入量を積み上げるボトムアップ費用計算で、費用の算定結果が異なることが示されています(Cunnama et al., 2016)。
ただし、この研究のトップダウン方式は、第2節で紹介した類似館の面積当たり単価を使うベンチマーク推計とは同じ手法ではありません。また、研究対象は医療サービスであり、博物館の運営費予測の精度を検証しているわけでもありません。参照できるのは、計算方法に応じた費用の対象範囲を明確にする必要があるという限定的な論点です。
実際の照合では、同じ計画施設について、比較可能な費目ごとに両方式の推計額を並べ、差額の原因を調べます。詳細積算の方が高額なら、類似館より多くの職員を配置していないか、特別な保存環境が必要ではないかを確認します。逆に、詳細積算の方が低額なら、共通管理費や保守費用に欠落がないかを点検します。
差額の原因が判明した場合は、根拠資料に基づいて前提条件を修正します。十分な情報が得られない場合は、根拠のない調整額を加えて金額を一致させず、未確定の要因として残し、追加調査を行います。二つの推計値を機械的に平均して採用することも適切ではありません。
なお、第2節の山形県と第3節のWindsor Museumは別の施設の事例であり、同一施設に二つの方式を適用して予測精度を比較したものではありません。照合の目的は平均値を求めることではなく、費用差を生む条件と追加検証すべき項目を明らかにすることです。
5.物価・賃金上昇を考慮して将来の運営費をどう予測するか
年間運営費を算定した後は、その費用が将来どのように変化するかを検討します。中長期の予測では、職員数や事業活動量の変化と、賃金や物価による単価の変化を区別することが重要です。
一般的に、通常運営費は費目別の数量と単価の積を合計した形で表せます。
Ct = Σi(Qi,t × Pi,t)
ここで Ct は第t年の通常運営費、Qi,t は費目別の投入量・活動量、Pi,t は費目別の単価です。人員配置や展覧会開催回数の変更は数量に、給与や委託料・光熱費の変化は単価に反映します。数量と単価を分けることで、費用増加の原因を区別できます。
価格上昇率は費目ごとに検討する
将来の費用を考える際、すべての費目に同じ上昇率を適用する方法は単純ですが、人件費、施設管理費、事業活動費では変動要因が異なります。人件費は給与制度や賃金動向、施設管理費は委託契約やエネルギー料金、事業費は活動の内容と外注単価などが影響します。
日本銀行の『経済・物価情勢の展望』や厚生労働省の『毎月勤労統計調査』は、物価や賃金に関する参考情報になります。ただし、これらの資料は個々の博物館について2036年度までの各費目の上昇率を予測したものではありません。実際の委託見積りや給与規程を確認し、採用した上昇率の根拠と限界を明示する必要があります。
大阪市立自然史博物館の実績を用いた10年間の計算例
ここでは、表1の大阪市立自然史博物館の2024年度5費目、合計413,145,375円を基準とし、2027〜2036年度の10年間について試算します。2024年度から2027年度までの3年間の価格変動を含めて計算し、職員数・活動量・投入量は固定します。
シナリオAでは全費目が毎年2%上昇すると仮定します。シナリオBでは人件費と施設管理費が毎年3%、展覧会経費・その他業務経費・一般事務費が毎年2%上昇すると仮定します。どちらも演習用に設定した上昇率であり、公的機関の将来予測ではありません。以下の金額は、費目別の価格変動を織り込んだ名目額です。2024年度の価格水準に換算した実質額や、割引率を用いた現在価値ではありません。
Ct = Σi[Ci,2024 ×(1+gi)t-2024]
ここで Ci,2024 は2024年度の費目別実績、gi は設定した費目別の年間上昇率を表します。2027年度の額には2024年度から3年間の変化を反映し、各年度について2036年度まで計算して10年間の費用を合計します。
表5 大阪市立自然史博物館の10年間累積費用の比較
| 比較項目 | シナリオA:全費目年2% | シナリオB:人件費・施設管理費年3%、他年2% |
|---|---|---|
| 基準年度 | 2024年度 | 2024年度 |
| 予測対象期間 | 2027〜2036年度 | 2027〜2036年度 |
| 10年間累積費用 | 4,800,720,966円 | 5,115,097,747円 |
| Aとの差額 | ― | 314,376,781円 |
出典:大阪市博物館機構『令和6年度財務諸表』18頁の5費目に、演習用の上昇率を適用して独自算定。各年の円未満を保持し、10年累計を最終段階で四捨五入しました。
一律2%の場合の10年間累積費用は約48.01億円、費目別に2〜3%を適用した場合は約51.15億円で、差は約3.14億円です。この差は、上昇率の設定が累積費用に与える影響を表します。シナリオBが実際の費用をより正確に予測していることを意味するものではありません。
図1 上昇率シナリオ別の年間費用推移(2027〜2036年度)
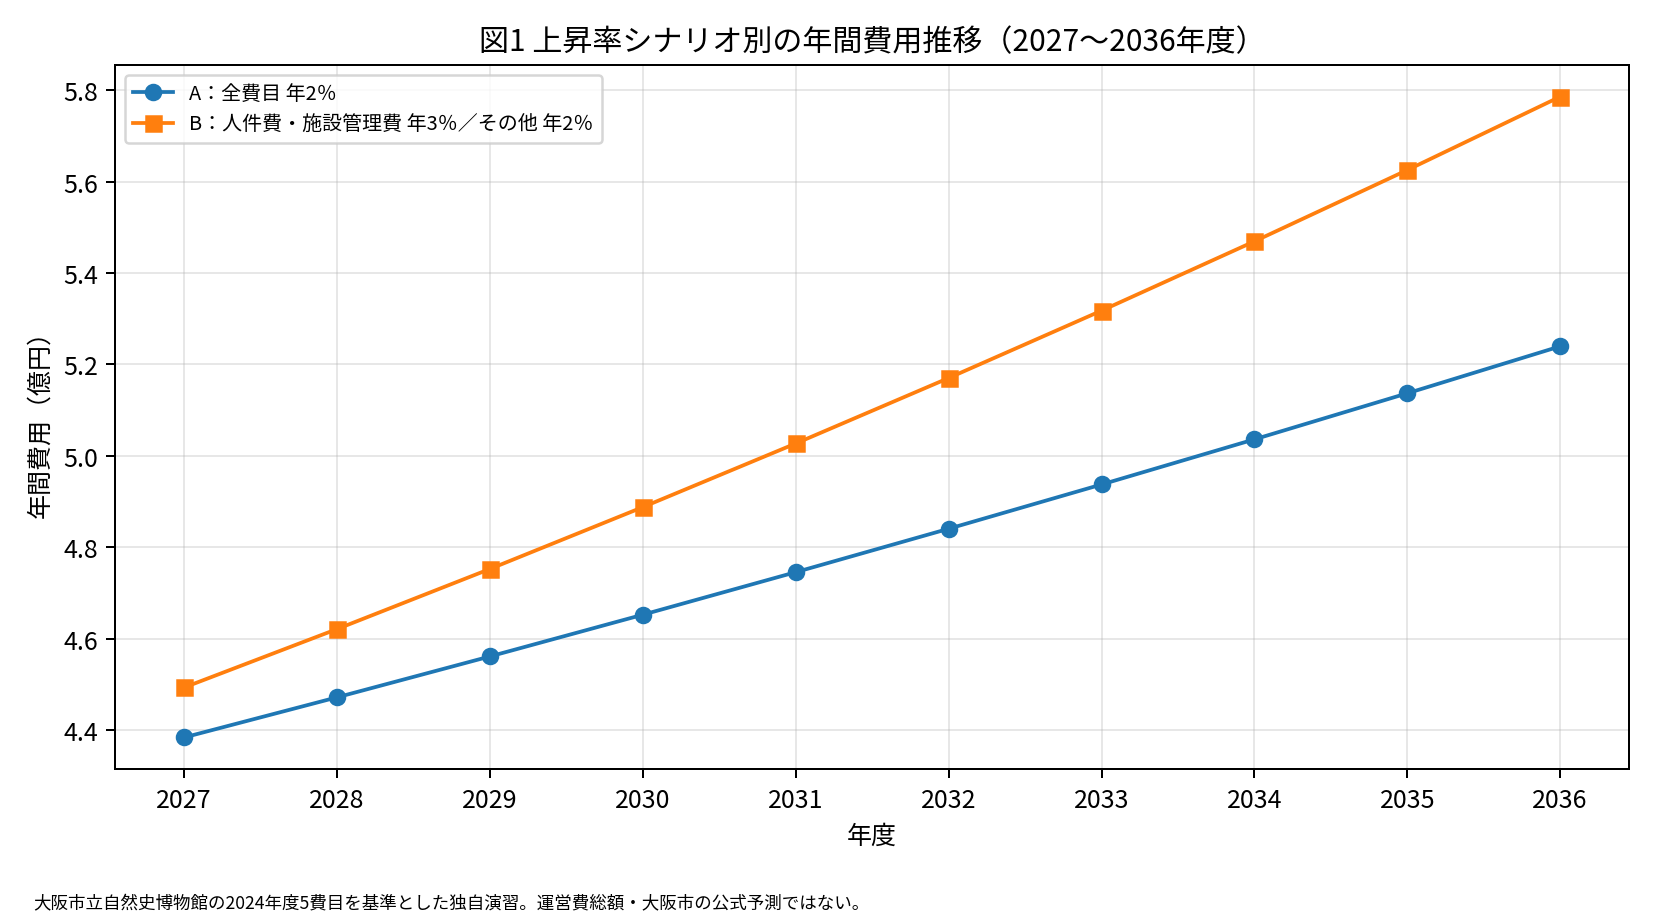
図1では、2027年度に約1,093万円だった二つのシナリオの年間費用差が、2036年度には約5,460万円に拡大します。上昇率のわずかな違いでも、年数が経過すると費用差が累積することが読み取れます。年次の数値と再現コードは引継ぎ資料に収録しています。
今回の対象は2024年度の5費目に限られ、法人共通費や設備更新投資、運営収入は含めていません。したがって、館の総費用や自治体の将来財政負担を予測したものではありません。本演習は表1と同じ2024年度の費用範囲を基準としており、直近年度の費用実績を予測したものでもありません。
設備更新費は通常の価格上昇と区別する
中長期の費用予測では、建築設備の修繕や更新が特定の年度に生じる点にも注意が必要です。島根県の県立美術館2施設を対象にした研究は、開館後の修繕・維持管理の実態と収支状況を検討しています(清水・細田・三島, 2021)。個々の修繕・更新支出は、年間運営費が同じ割合で上昇するという単純な仮定だけでは表しきれません。
実際の中長期計画では、通常運営費と区別して設備の更新時期と必要額を整理する必要があります。その際、修繕費と資本的な更新投資の会計上の区分を確認し、減価償却費との二重計上を避けます。物価・賃金による単価の変化と、投資を要する特定の事業年度の支出を区別することが重要です。
6.運営費予測の不確実性をどう評価するか
中長期の運営費予測では、賃金や物価、エネルギー価格、人員配置、事業活動などの前提条件に不確実性が残ります。一つの推計額だけを提示するのではなく、重要な仮定を変更した場合に結果がどの程度動くかを確認する必要があります。
感度分析は、ある一つの条件を変化させ、その他の条件を固定して、計算結果への影響を調べる方法です。一方、シナリオ分析では、複数の前提条件を組み合わせて、異なる将来の状況を想定します。
英国財務省の公的事業評価指針 The Green Book (2026) でも、事業評価に際して重要な仮定の変化が結果に与える影響を感度分析で確認する考え方が示されています。これは英国政府の指針であり、日本の博物館に直接適用される法的基準ではありません。
人件費の上昇率を変更した場合の感度分析
大阪市立自然史博物館の2024年度の5費目を用い、2027〜2036年度の累積費用に対する人件費上昇率の影響を確認します。人件費のみ毎年2%・3%・4%の3通りに変更し、施設管理費は毎年3%、その他3費目は毎年2%とします。職員数・活動量も固定します。
表6 人件費上昇率を変更した場合の10年間累積費用
| ケース | 人件費の年間上昇率 | 10年間累積費用 | 基準ケースとの差額 |
|---|---|---|---|
| 低位 | 2% | 4,932,319,834円 | −182,777,913円 |
| 基準 | 3% | 5,115,097,747円 | ― |
| 高位 | 4% | 5,312,262,427円 | +197,164,680円 |
出典:大阪市博物館機構『令和6年度財務諸表』の5費目に基づく独自演習。費用範囲と円未満処理は表5に準じます。基準ケースの3%を最も実現可能性の高い予測値と位置付けるものではありません。
この条件では、人件費上昇率を基準の3%から2%に変更すると10年累計は約1億8,278万円減少し、4%に変更すると約1億9,716万円増加します。高位と低位の差は約3億7,994万円です。ほかの条件が同じでも、単独の仮定で中長期費用が変わることが分かります。
ただし、2〜4%は感度分析の演習用設定であり、実際の賃金上昇率がその範囲に収まることも、3%が最も妥当であることも意味しません。感度分析で重要なのは、金額の大小だけでなく、費用への影響が大きい仮定を特定することです。
影響が大きい条件については、給与規程や職種別給与、保守契約、エネルギー料金などの根拠資料を優先的に調査します。また、変化させた条件自体の不確実性も評価します。費用への影響が大きくても根拠が十分な条件と、影響が小さくても根拠が乏しい条件では、追加調査の必要性が異なるためです。
計算結果の再現性と予測精度は別の問題です。 今回の演習では同じ入力と計算式から表6の数値を再計算できますが、将来の実際の費用に対する予測精度は検証していません。予測精度を評価するためには、過去の時点で利用可能だった情報だけで費用を推計し、その後判明した実績と比較するバックテストが必要です。この検証は本記事では実施していません。
そのため、感度分析の結果は確定的な将来費用ではなく、予測を大きく左右する条件を特定し、根拠を優先的に検証するための材料として利用します。
7.運営費の予測結果から、施設整備について何を判断できるのか
中長期運営費の予測結果は、施設整備案の比較や運営計画の見直しに活用できます。ただし、予測費用が最も低い案を選べばよいわけではありません。施設整備方式によって将来の支出がどのように変化し、その差がどの計画条件から生じるのかを確認することが重要です。
7-1.施設整備案による長期費用の違い
第2節で紹介した山形県新博物館の一体型・分散型を題材に、年間概算を10年間に延長します。原報告書の数値をもとに、本記事で面積×単価を再計算した年間費用を第1年の参考額とし、人件費と維持管理費は年3%、活動費は年2%増加すると仮定します。第2年以降の9年間はこの仮定で延長し、職員数や活動量は変更しません。
表7 施設整備案別の10年間運営費比較
| 比較項目 | 一体型 | 分散型 |
|---|---|---|
| 第1年の運営費 | 519,187,500円 | 552,259,500円 |
| 第10年の運営費(円単位に丸めた試算値) | 669,744,284円 | 712,895,743円 |
| 10年間累積運営費 | 5,915,911,758円 | 6,295,045,175円 |
出典:乃村工藝社『新博物館基本構想基礎調査業務 関連調査報告書』(2025年、印刷57頁)の基礎数値を用いた本記事独自の10年延長演習。山形県の公式な中長期予測ではありません。 第1年を任意の演習起点とするため、特定の開館年度の価格水準への調整は行っていません。累積額は演習用上昇率を反映した名目額の単純合計であり、割引現在価値ではありません。
この条件では、10年間の累積運営費が一体型約59.16億円、分散型約62.95億円となり、差は379,133,417円(約3.79億円)です。ただし、人件費と活動費は両案で同額と仮定しているため、差額は延床面積による維持管理費の違いだけから生じています。山形県の計画に職種別FTEの詳細積算を適用した結果ではありません。
7-2.費用差額だけでは施設整備案を選べない
今回の演習結果をもって、いずれかの整備方式が優れているとは判断できません。施設整備案の評価には、必要な収蔵環境や展示・研究機能、来館者の利便性、職員の業務動線、設備性能、初期整備費、更新投資などの条件が関係するためです。費用が異なる理由だけでなく、その条件が必要な博物館機能とどう結び付くかを確認します。
また、今回の試算には運営収入、設備更新投資、財源の負担主体が反映されていません。したがって、約3.79億円という差額を自治体の将来財政負担の差として扱うことはできません。
運営収入の検討に関わる来館需要の推計については、博物館の来館者数はどう予測するかをご覧ください。
7-3.自治体・設計会社が確認すべき5項目
① 推計根拠は明確か。 類似館の実績や積算単価の出典、算定に用いた数量と条件が示されているかを確認します。算定根拠が不明な費目については、追加資料の提出や見積りの更新が必要です。
② 費用範囲と価格時点は比較可能か。 各案に同じ経費が含まれているか、共通費の配分や費用の欠落・重複はないか、過去実績と将来の想定価格時点を揃えているかを確認します。
③ 物価・賃金上昇と設備更新を考慮しているか。 開館時の費用だけでなく、費目別の価格変動や修繕・更新の必要時期を確認します。更新投資が計算対象外なら、通常運営費とは別に整理します。
④ 予測結果を大きく左右する条件は何か。 職員配置や給与水準、施設管理条件など、費用に影響する仮定を確認します。影響が大きく根拠が弱い条件には、詳細積算や追加見積りを優先します。
⑤ 必要な施設機能、運営収入、財源の負担主体を含めて判断できるか。 各案が実現する博物館機能とサービス水準を確認し、運営収入、外部財源、設置者の費用負担を別途整理します。運営費の差額だけで必要財源を判断してはいけません。
7-4.予測結果を施設整備の判断に利用する
費用予測から大きな負担要因が明らかになれば、計画条件の見直しにつなげられます。施設管理費が大きい場合は、延床面積や設備仕様の再検討が考えられます。人件費の負担が大きい場合は、必要な専門職の配置、開館日数、事業活動の水準との整合性を確認します。
ただし、費用削減によって収蔵資料の保存や教育普及などの必要機能を損なえば、施設整備の目的を達成できなくなるおそれがあります。運営費を抑えること自体を目的とせず、必要な機能と運営体制を確保しながら、将来支出と財源計画を検討する必要があります。
運営費予測の実務上の価値は、費用の大小だけでなく、その金額を生み出す施設条件や運営計画を明らかにすることです。 どの条件を追加調査し、施設規模・人員配置・活動計画・財源計画のどこを見直すべきかを判断するために利用します。
中長期運営費予測を施設整備の判断にどう生かすか
博物館の中長期運営費を予測するには、類似館の費用実績を参考に概算するとともに、計画施設の人員配置、事業活動、設備条件に基づく詳細積算を行い、両者の前提条件や推計結果を照合することが重要です。
さらに、開館後の費用を検討する際には、職員数や活動量の変化、物価・賃金の上昇、設備の修繕・更新を考慮する必要があります。主要な前提条件を変えた場合の影響も検証することで、将来の支出を大きく左右する要因と、追加調査が必要な事項を明らかにできます。
ただし、予測結果は将来の費用を確定するものではありません。施設整備案を比較する際には、費用の大小だけでなく、必要な博物館機能、運営体制、事業活動、財源の確保可能性をあわせて検討することが求められます。
博物館の運営費を予測するとは、将来の支出額を計算するだけでなく、その施設をどのような規模と体制で維持・運営できるのかを検討することです。 予測の根拠と限界を明らかにし、その結果を施設計画と運営計画の具体的な見直しにつなげることが重要です。
参考文献
Cunnama, L., Sinanovic, E., Ramma, L., Foster, N., Berrie, L., Stevens, W., Molapo, S., Marokane, P., McCarthy, K., Churchyard, G., & Vassall, A. (2016). Using top-down and bottom-up costing approaches in LMICs: The case for using both to assess the incremental costs of new technologies at scale. Health Economics, 25(S1), 53–66. https://doi.org/10.1002/hec.3295
HM Treasury. (2026). The Green Book (2026). https://www.gov.uk/government/publications/the-green-book-appraisal-and-evaluation-in-central-government/the-green-book-2026
Lord Cultural Resources. (2012). Windsor Museum: Museum feasibility development study: Final report. https://www.citywindsor.ca/Documents/residents/culture/Final%20Museum%20Feasibility%20Study%20by%20Lord%20Cultural%20Resources.pdf
地方独立行政法人大阪市博物館機構. (2025). 令和6年度財務諸表. https://www.city.osaka.lg.jp/keizaisenryaku/cmsfiles/contents/0000660/660876/R7_0710_6sanko3.pdf
厚生労働省. (n.d.). 毎月勤労統計調査(全国調査・地方調査). https://www.mhlw.go.jp/toukei/list/30-1.html
日本銀行. (2026). 展望レポート・ハイライト(2026年7月). https://www.boj.or.jp/mopo/outlook/highlight/ten202607.htm
乃村工藝社. (2025). 新博物館基本構想基礎調査業務 関連調査報告書. 山形県. https://www.pref.yamagata.jp/documents/41204/r06shinhakubutukan_report.pdf
清水大朗・細田智久・三島幸子. (2021). 島根県の県立美術館2施設における開館当初からの修繕内容と収支状況に関する考察. 日本建築学会技術報告集, 27(65), 321–326. https://doi.org/10.3130/aijt.27.321